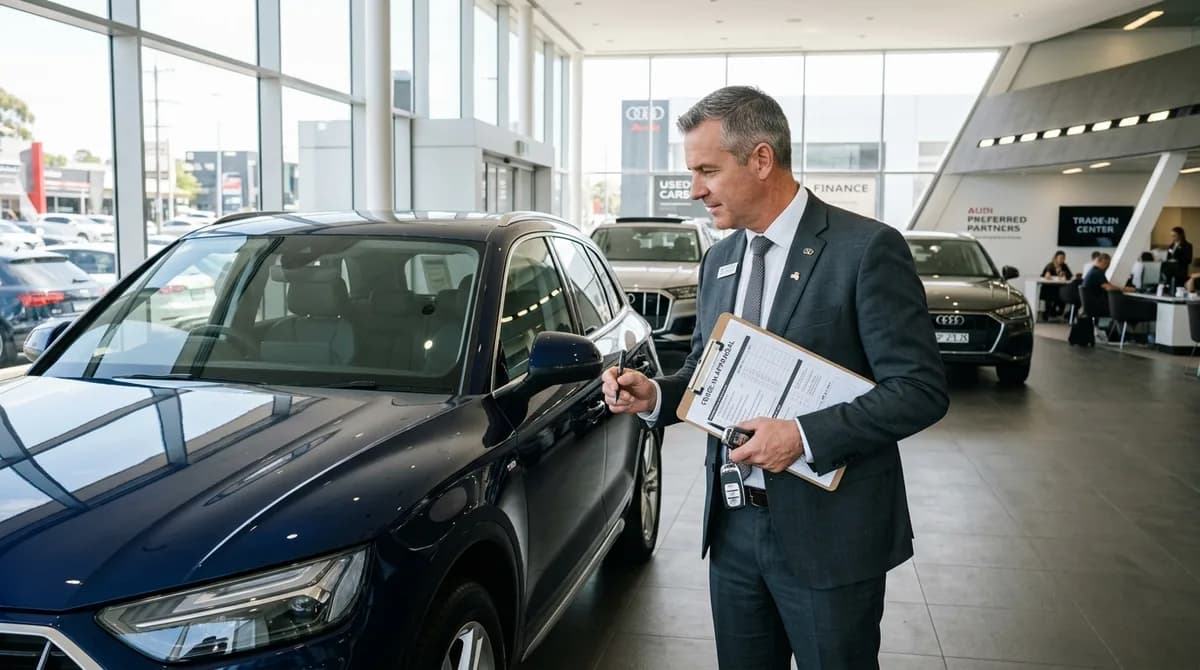
Respuesta corta: Tener saldo negativo (deberle al banco más de lo que vale tu auto en el mercado) no te impide hacer trade-in. En Puerto Rico puedes entregar tu unidad, cancelar la cuenta con tu acreedor y transferir la diferencia a tu nuevo financiamiento. Sin embargo, para evitar que tu mensualidad se dispare, la transacción debe estructurarse con precisión financiera: aprovechando incentivos de fabricante, bonificaciones web y tasas competitivas de la banca comercial local.
En mi oficina de F&I en Central Ford (Vega Alta), recibo a diario clientes preocupados porque su guagua o sedán actual vale menos que el balance de cancelación del banco. La clave para salir de esa trampa no es estirar el préstamo a ciegas, sino diseñar una estructura sólida: Pago Mensual Estimado + Bono Web de $300 + Plan de Garantía. Al precalificar en línea para un Ford nuevo, ese bono web junto a las ofertas vigentes amortiguan la diferencia antes de tocar tu bolsillo.
¿Por qué se produce el saldo negativo ("underwater") en Puerto Rico?
El saldo negativo suele ocurrir por tres razones comunes en nuestra isla:
- Financiamientos iniciales con cero pronto: Al comprar sin aportar pronto, la depreciación natural de los primeros 18 meses corre más rápido que las amortizaciones del principal.
- Plazos muy largos (72 u 84 meses) con intereses altos: Durante los primeros dos a tres años, la mayor parte de tu pago mensual se destina al interés bancario y no a reducir la deuda real.
- Rollovers previos mal calculados: Si ya habías transferido una deuda anterior a tu préstamo actual sin cancelarla con pronto, la bola de nieve sigue creciendo.
Ejemplo práctico: debes $16,000 en tu préstamo actual con el banco, pero la tasación real de mercado de tu unidad es de $12,000. Tienes un saldo negativo de $4,000. Si simplemente sumas esos $4,000 al nuevo préstamo sin una estrategia F&I, tu cuota mensual puede aumentar entre $80 y $110 mensuales solo por concepto de deuda arrastrada.
4 Estrategias para salir de saldo negativo sin arruinar tu presupuesto
1. Absorber la diferencia con bonificaciones de fabricante y Bono Web
Cuando cambias a un Ford nuevo en Central Ford, cuentas con el respaldo de bonos de fábrica e incentivos institucionales. Al precalificar desde nuestra plataforma digital, recibes automáticamente el Bono Web de $300, el cual se acredita de inmediato para recortar el monto de tu balance negativo. Combinado con rebajas del concesionario, puedes neutralizar gran parte o la totalidad del diferencial.
2. Estructuración con la banca comercial local de Puerto Rico
La aprobación de un préstamo que absorbe saldo negativo depende del índice LTV (Loan-To-Value o relación préstamo-valor). En Central Ford trabajamos directamente con las tres instituciones financieras líderes de la isla: Banco Popular de Puerto Rico, FirstBank y Oriental Bank.
Estas entidades cuentan con programas estructurados que permiten absorber balances de trade-in sin penalizar desproporcionadamente la tasa de interés preferencial (APR), a diferencia de opciones no bancarias que imponen trabas burocráticas o demoras de semanas.
3. Aportación de pronto estratégico inteligente
No necesitas liquidar los $4,000 completos en efectivo para proteger tu cuota. Con frecuencia, un pronto estratégico de $1,000 a $1,500 —combinado con el Bono Web de $300— coloca el LTV dentro del nivel óptimo del banco. Esto te califica para un tramo de interés más bajo, logrando que el pago mensual final sea idéntico o incluso inferior al que pagabas por tu auto anterior.
4. Proteger la inversión con Garantía de Fábrica y Seguro GAP
Si vas a financiar una diferencia de saldo negativo, dos elementos son obligatorios para tu tranquilidad:
- Garantía completa: Comprar una unidad Ford nueva (con garantía de fábrica de 3 años / 36,000 millas en parachoques a parachoques y 5 años / 60,000 millas en tren motriz) o un Ford Certificado (CPO) te asegura que no tendrás que sacar cientos de dólares para reparaciones imprevistas mientras pagas tu financiamiento.
- Seguro GAP (Guaranteed Asset Protection): Si el vehículo sufre una pérdida total o robo, la aseguradora ordinaria solo pagará el valor de mercado actual. La póliza GAP cubre la diferencia total entre la liquidación del seguro y el balance restante en el banco, impidiendo que quedes pagando un auto que ya no tienes.
Preguntas frecuentes
¿El banco en Puerto Rico me aprobará un préstamo si mi trade-in tiene deuda?
Sí. Banco Popular, FirstBank y Oriental aprueban transacciones de trade-in con saldo negativo todos los días, siempre que tus ingresos califiquen para el pago mensual resultante y el LTV esté dentro de los parámetros de la institución.
¿Cómo ayuda el Bono Web de $300 si debo más de lo que vale mi carro?
El Bono Web de $300 otorgado al precalificar digitalmente en Richard Automotive se aplica directamente a la hoja de liquidación de tu compra en Central Ford. Esto reduce de inmediato el balance que debe absorber el nuevo financiamiento o disminuye la aportación de pronto que necesitas entregar.
¿Es mejor devolver el auto al banco que entregarlo en trade-in con saldo negativo?
Jamás entregues el auto voluntariamente al banco. Una entrega voluntaria o reposeimiento se registra como incumplimiento de pago en Equifax, Experian y TransUnion, destruyendo tu crédito por hasta siete años. Con un trade-in en Central Ford, el banco recibe la cancelación total de la cuenta y tu historial de crédito queda cerrado de forma limpia y satisfactoria.
¿Te quedó alguna pregunta?
Escríbela y Richard te responde por WhatsApp o correo.
Richard Oneal Méndez Matos
Gerente de F&I (Finance & Insurance)Central Ford — Vega Alta, Puerto Rico
Especialista en estructuración de financiamiento automotriz con la banca comercial local (Banco Popular, FirstBank, Oriental), tasaciones de trade-in y maximización de alternativas de pronto para compradores en PR.
¿Buscas tu próximo auto en Puerto Rico?
Inventario Ford nuevo y usado en Central Ford, Vega Alta, con el Bono Web de $300 en unidades Ford.