 Saltar al contenido principal
Tener un score bajo o historial crediticio limitado no significa que no puedes comprar un auto en Puerto Rico. Significa que necesitas la estrategia correcta y el dealer correcto. En Central Ford Vega Alta cotizamos los Ford nuevos y certificados (CPO) con pago mensual, Bono Web de $300 y plan de garantía.
¿Qué se considera "crédito malo" en PR?
| Score FICO | Categoría |
|---|---|
| 750+ | Excelente |
| 700-749 | Bueno |
| 650-699 | Regular |
| 600-649 | Limitado |
| Menos de 600 | Difícil pero posible |
| Sin historial | Primer comprador |
Si estás en las últimas dos categorías, sigue leyendo — hay opciones reales.
Opciones de financiamiento con crédito bajo en PR
1. Programas de primer comprador (First-Time Buyer)
Varios bancos locales tienen programas específicos para personas sin historial crediticio. Si trabajas, tienes un down payment razonable y el pago mensual cabe en tu presupuesto, puedes calificar.
Requisitos típicos:
- 12 meses de empleo estable
- Ingreso mensual neto de $1,800+
- Down payment del 10-15%
- Sin reposeídos recientes (últimos 12 meses)
2. Programas especializados de la Banca Comercial
Instituciones como Oriental Bank y programas especializados de FirstBank frecuentemente aprueban casos con historial limitado o perfiles de primeros compradores con tasas competitivas y aprobación el mismo día.
3. Cosigner (co-deudor)
Un familiar con buen crédito puede ser co-deudor. El banco aprueba basándose en el crédito combinado. El cosigner asume responsabilidad legal si no pagas.
4. Down payment alto
Con más dinero de inicial (20-30%), reduces el riesgo del banco y aumentas significativamente las probabilidades de aprobación. Un down payment alto puede compensar un score bajo.
5. Financiamiento en dealer (Buy Here Pay Here)
Algunos dealers financian directamente sin banco. Las tasas son altas (18-29% APR) pero es una opción de último recurso si todo lo demás falla. Evita plazos largos en estos programas.
Pasos concretos para mejorar tus probabilidades
Antes de aplicar:
- Jala tu crédito — annualcreditreport.com (gratis, oficial). Identifica errores y dispútalos.
- Paga deudas pequeñas — una tarjeta pagada puede subir tu score 20-40 puntos en meses.
- No solicites nuevas tarjetas — cada "hard pull" baja temporalmente tu score.
- Prepara documentación completa — talonarios, planillas, comprobante de residencia.
Al llegar al dealer:
- Sé honesto sobre tu situación — el especialista F&I puede encontrar opciones si conoce el panorama completo.
- Pregunta por el APR final, no solo el pago mensual.
- Evita extender el plazo más de lo necesario para bajar el pago mensual.
En Richard Automotive: nuestro proceso
- Precalificación gratis — analizamos tu perfil sin consultar tu crédito
- Múltiples instituciones — enviamos a las principales entidades bancarias comerciales simultáneamente
- Negociación activa — no aceptamos el primer no; buscamos condiciones especiales
- Transparencia total — te mostramos todas las estructuras, no solo la que nos conviene
¿Tienes crédito malo o eres primer comprador? Pre-cualifícate aquí — el proceso es gratuito, rápido y no afecta tu crédito.
¿Te quedó alguna pregunta?
Escríbela y Richard te responde por WhatsApp o correo.
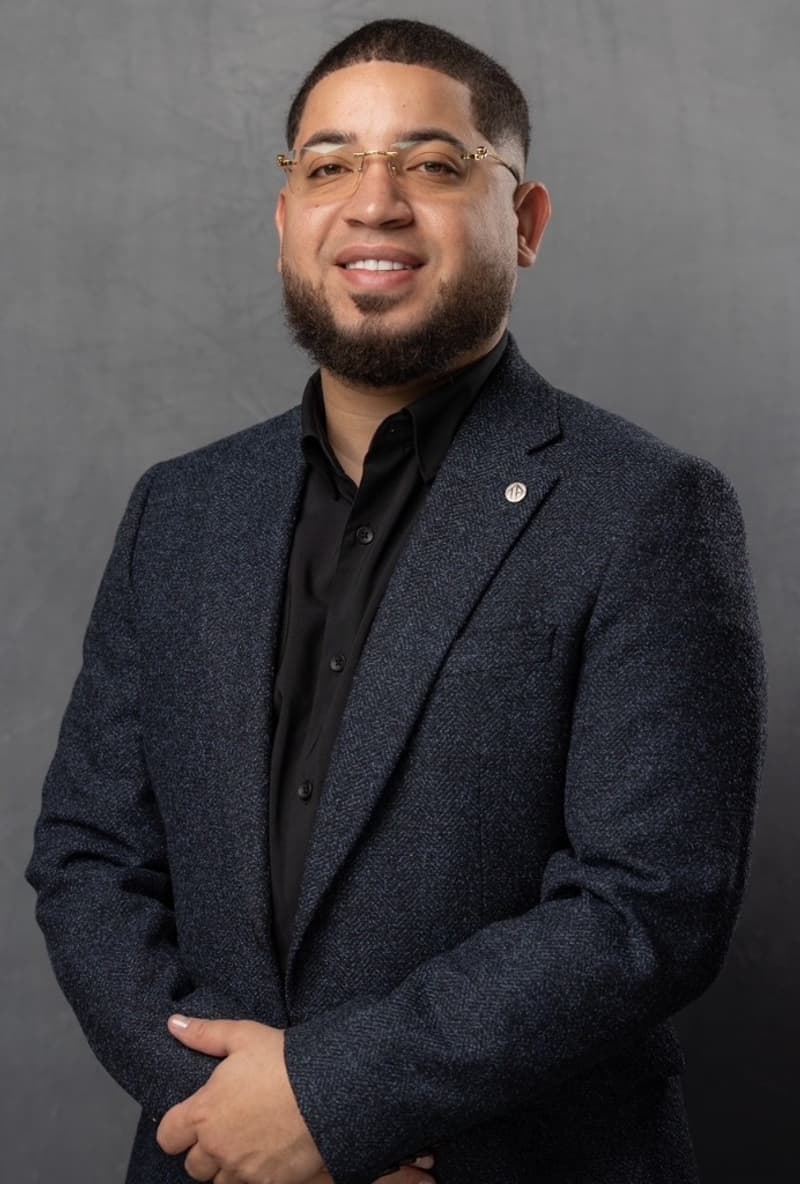
Richard Oneal Méndez Matos
Gerente de F&I (Finance & Insurance)Central Ford — Vega Alta, Puerto Rico
Especialista en estructuración de financiamiento automotriz con la banca comercial local (Banco Popular, FirstBank, Oriental), tasaciones de trade-in y maximización de alternativas de pronto para compradores en PR.
¿Buscas tu próximo auto en Puerto Rico?
Inventario Ford nuevo y usado en Central Ford, Vega Alta, con el Bono Web de $300 en unidades Ford.